Face à un marché du recrutement tendu et des attentes salariales en hausse, les dirigeants de PME cherchent des leviers d’attractivité — comme la semaine de 4 jours ou la flexibilité organisationnelle — pour attirer et fidéliser leurs équipes sans augmenter massivement la masse salariale. Les avantages salariés représentent une réponse concrète, mais leur gestion relève souvent du parcours d’obstacles : multiplicité des fournisseurs, interfaces dispersées, règles URSSAF opaques. Le résultat ? Un temps administratif considérable, un risque de non-conformité et, paradoxalement, une insatisfaction persistante des collaborateurs. Pourtant, des méthodes existent pour transformer cette contrainte en atout stratégique, à condition de revoir radicalement l’approche.
Pourquoi la gestion des avantages salariés devient un casse-tête pour les PME ?
Prenons le cas d’une PME de 30 personnes qui jongle entre quatre prestataires distincts : un pour les titres-restaurant, un autre pour les chèques cadeaux, un troisième pour la mutuelle, et un dernier pour les abonnements de transport. Chaque mois, le responsable administratif consacre environ trois heures à saisir les données dans des interfaces différentes, à vérifier la conformité des montants et à croiser les factures. Cette fragmentation génère non seulement une charge mentale importante, mais aussi un risque d’erreur accru lors des contrôles URSSAF.
67
%
Part des salariés plaçant les avantages sociaux dans leurs 3 facteurs de motivation
Selon une étude Alight de 2023, 67% des salariés placent les avantages sociaux dans les trois facteurs de motivation au travail. Pourtant, dans la même enquête, 42 % déclarent que l’offre proposée par leur employeur ne répond pas à leurs besoins réels. Ce décalage s’explique par un manque de flexibilité : les titres-restaurant ne servent qu’aux repas, les chèques cadeaux arrivent une fois par an, et les abonnements de transport ne concernent qu’une partie des équipes. Pour faciliter la gestion des avantages salariés et répondre aux attentes des collaborateurs, une approche centralisée devient indispensable.
La complexité administrative s’accentue avec les évolutions réglementaires. Comme le rappelle Service-Public.fr, le plafond d’exonération de la contribution patronale aux titres-restaurant a été relevé à 7,32 € par titre au 1er janvier 2026. Cette revalorisation, bien qu’incitative, impose aux employeurs de vérifier que leur participation se situe toujours entre 50 et 60 % de la valeur du titre pour bénéficier de l’exonération. Au-delà, la contribution réintègre l’assiette des cotisations. Ce type de règle, multiplié sur l’ensemble des dispositifs d’avantages, transforme la gestion RH en véritable chasse aux détails techniques.
Les trois piliers d’une gestion simplifiée : centralisation, flexibilité, conformité
Face à cette complexité, la centralisation des flux devient un impératif de productivité. Adopter une solution innovante pour faciliter la gestion des avantages salariés permet de réduire le temps administratif de 80 % tout en augmentant la satisfaction des équipes de 30 %. Cette approche rationalisée permet aux dirigeants de PME de se libérer des contraintes techniques pour se concentrer sur l’essentiel : le dialogue social et le développement des talents.
Le deuxième pilier repose sur la flexibilité offerte aux salariés. La cagnotte Flex, par exemple, permet à chaque collaborateur de répartir librement son enveloppe entre plusieurs catégories : repas, loisirs, mobilité, télétravail. Concrètement, un salarié qui télétravaille trois jours par semaine peut affecter une part significative de sa cagnotte aux frais de mobilité ou aux loisirs, plutôt qu’aux seuls repas. Cette personnalisation répond directement au décalage identifié par l’étude Alight : l’avantage devient utile parce qu’il s’adapte au mode de vie réel de chacun. Sur le plan employeur, cette flexibilité ne génère aucun surcoût : le budget global reste maîtrisé, seule la répartition change.
Les trois piliers en pratique : Une plateforme unique réduit le temps administratif de moitié. La cagnotte Flex permet aux salariés de choisir entre repas, mobilité et loisirs. Les règles URSSAF sont intégrées pour garantir la conformité sans effort supplémentaire.
Le troisième pilier concerne la conformité réglementaire intégrée. Selon les informations URSSAF, la réduction générale dégressive unique (RGDU) est entrée en vigueur au 1er janvier 2026, fusionnant plusieurs dispositifs antérieurs. Cette évolution impose aux entreprises de recalculer les coefficients de réduction en fonction du SMIC applicable et des revalorisations en cours d’année. Une plateforme spécialisée intègre ces règles directement dans ses algorithmes : le montant maximal exonéré pour les titres-restaurant, le plafond de la Sécurité sociale (fixé à 48 060 € annuels en 2026, selon le site du ministère du Travail), et les seuils des différentes cagnottes sont automatiquement mis à jour. L’employeur gagne ainsi en sécurité juridique, sans devoir suivre chaque publication au Journal officiel.
Comment offrir du pouvoir d’achat utile sans alourdir la gestion ?
Le pouvoir d’achat, notion souvent abstraite dans les négociations salariales, devient tangible lorsque les avantages sont utilisables au quotidien. La cagnotte Flex illustre ce principe : chargée mensuellement par l’employeur, elle alimente une carte Visa que le salarié utilise dans un réseau étendu de commerces. Contrairement aux tickets papier ou aux cartes dédiées à un seul usage, cette carte s’adapte aux priorités individuelles. Un collaborateur peut l’utiliser pour ses courses alimentaires, ses abonnements de sport, ses frais de carburant ou ses achats culturels, sans attendre la distribution annuelle de chèques cadeaux.
- Le salarié choisit librement entre repas, mobilité, loisirs ou télétravail, sans demander d’autorisation
- L’employeur maîtrise son budget social via un plafond mensuel fixe par collaborateur
- La conformité URSSAF est garantie par les règles intégrées dans la plateforme
- Le réseau d’acceptation couvre l’ensemble des commerces acceptant la carte Visa
- Le suivi en temps réel des dépenses et des soldes est accessible depuis une application mobile
Pour l’employeur, cette approche présente un double avantage. D’une part, le budget social devient transparent : chaque euro versé est traçable, et les tableaux de bord permettent d’anticiper les rechargements mensuels. D’autre part, la gestion administrative se réduit à quelques clics : le rechargement de la cagnotte est automatisé, les déclarations sociales sont pré-remplies, et les rapports de conformité sont générés automatiquement. Cette efficacité libère du temps pour d’autres missions RH, comme le recrutement ou l’accompagnement des parcours professionnels.
La perception du salarié change également. Plutôt que de recevoir des avantages rigides dont il ne tire qu’un bénéfice partiel, il accède à une enveloppe souple qui s’ajuste à ses priorités du moment. Ce sentiment de contrôle et de reconnaissance renforce la satisfaction au travail, sans que l’entreprise n’augmente le montant global de l’enveloppe. Les retours d’expérience montrent que cette flexibilité contribue à réduire les demandes d’augmentation salariale, les collaborateurs percevant déjà une amélioration sensible de leur pouvoir d’achat.
Mutuelle, prévoyance et épargne : les leviers RH qui fidélisent
Au-delà des avantages immédiats comme les titres-restaurant ou la mobilité, les dispositifs de protection sociale et d’épargne constituent des leviers de fidélisation à moyen terme. La mutuelle d’entreprise, obligatoire depuis la loi de 2016, reste souvent mal comprise par les salariés : les tableaux de garanties sont techniques, les plafonds de remboursement varient selon les postes de soins, et la comparaison des offres demande un temps que peu d’employeurs peuvent consacrer. Une plateforme spécialisée compare plus de 3 000 offres de mutuelles et propose un accompagnement pour sélectionner le contrat adapté à la démographie de l’entreprise. Le salarié, de son côté, accède à un résumé clair de ses garanties, sans jargon médical.
La prévoyance, quant à elle, couvre les risques d’invalidité, d’incapacité ou de décès. Si ce sujet semble éloigné des préoccupations quotidiennes, il devient central lors d’un accident de la vie. Les entreprises qui intègrent la prévoyance dans leur package d’avantages envoient un signal fort : elles se soucient du bien-être de leurs équipes au-delà du strict cadre professionnel. Cette dimension humaine, souvent sous-estimée, joue un rôle clé dans la fidélisation, notamment lorsque les salariés comparent leur situation à celle d’anciens collègues partis vers des structures moins protectrices.
La mutuelle d’entreprise est-elle vraiment obligatoire pour tous les salariés ?
Depuis 2016, toute entreprise du secteur privé doit proposer une mutuelle collective à ses salariés. Des cas de dispense existent : salariés en CDD de moins de trois mois, apprentis, ou collaborateurs déjà couverts par une mutuelle obligatoire via leur conjoint. Dans ces situations, le salarié peut refuser la couverture proposée, mais l’employeur reste tenu de la mettre en place.
Comment choisir entre un PER collectif et un plan d’épargne entreprise classique ?
Le Plan d’Épargne Retraite Collectif (PERECOI) bloque les sommes jusqu’au départ à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, accidents de la vie). Le plan d’épargne entreprise (PEE) autorise une sortie après cinq ans. Le choix dépend de l’objectif : constitution d’une épargne retraite ou enveloppe de précaution à moyen terme. Beaucoup d’entreprises proposent les deux dispositifs pour offrir de la flexibilité.
Quels sont les avantages fiscaux de l’épargne salariale pour l’employeur ?
Les versements de l’employeur sur un PEE ou un PERECOI sont exonérés de charges sociales dans la limite de plafonds annuels. L’abondement versé par l’entreprise est déductible du résultat imposable. Ces dispositifs représentent donc un levier d’optimisation fiscale, tout en augmentant l’attractivité de la politique RH. Les avantages concrets d’une mutuelle d’entreprise renforcent également la fidélisation des équipes.
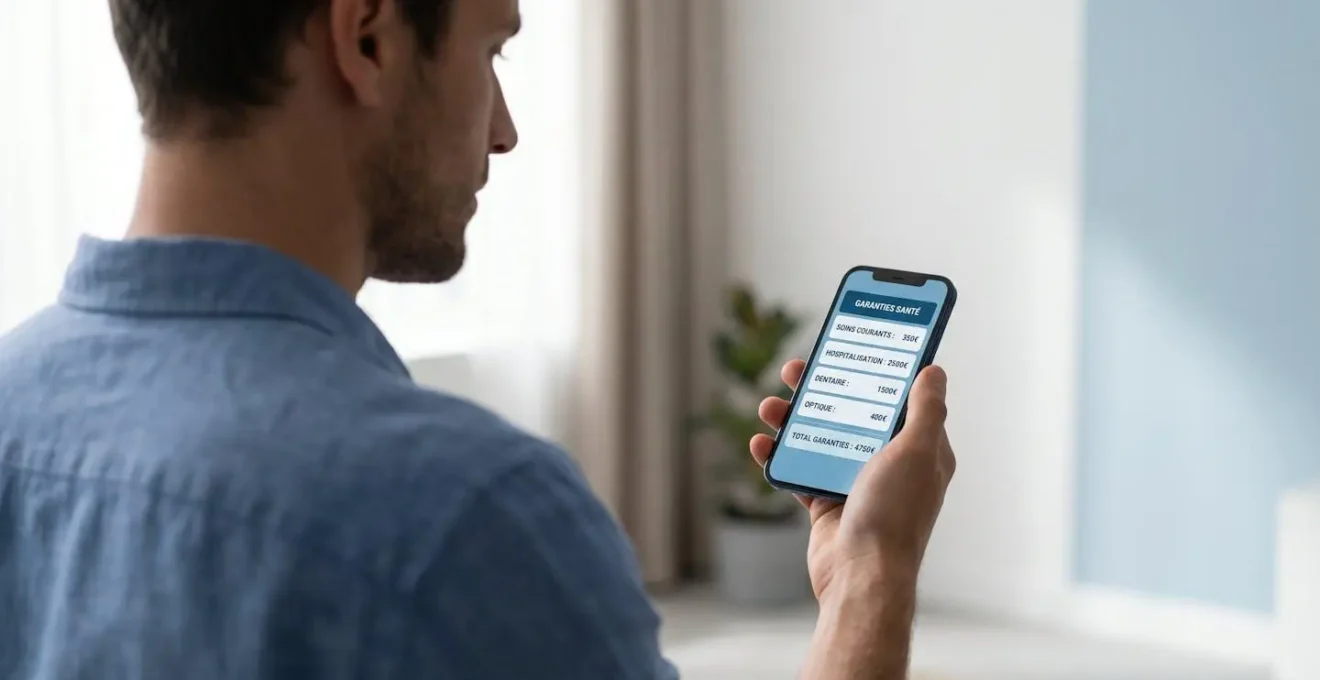
Comment expliquer simplement les garanties de mutuelle aux salariés ?
Les tableaux de garanties sont souvent illisibles pour un non-spécialiste. L’idéal est de fournir un résumé visuel indiquant, pour chaque poste (optique, dentaire, hospitalisation), le montant maximal pris en charge et le reste à charge éventuel. Certains outils génèrent automatiquement ces synthèses personnalisées, accessibles via une application mobile. Cette clarté évite les déceptions lors des remboursements.
L’épargne salariale, enfin, constitue un complément de rémunération différé. Le Plan d’Épargne Entreprise (PEE) ou le Plan d’Épargne Retraite Collectif (PERECOI) permettent aux salariés de se constituer une épargne avec l’aide de leur employeur, qui peut abonder les versements volontaires. Ces dispositifs bénéficient d’un cadre fiscal avantageux : exonération de charges sociales pour l’employeur, exonération d’impôt sur le revenu pour le salarié sur les sommes versées dans les limites réglementaires. Dans un contexte où les retraites publiques suscitent des inquiétudes, proposer un PERECOI envoie un message de responsabilité et d’anticipation.
Pour passer à l’action, voici une checklist pratique :
- Listez l’ensemble de vos fournisseurs actuels d’avantages (titres, mutuelle, prévoyance, mobilité) et identifiez le temps mensuel consacré à leur gestion
- Interrogez vos salariés sur l’utilité réelle des avantages proposés et notez les demandes de flexibilité récurrentes
- Vérifiez la conformité URSSAF de vos dispositifs actuels, notamment le respect du plafond de 7,32 € pour les titres-restaurant en 2026
- Comparez les plateformes de gestion centralisée en privilégiant celles qui intègrent la cagnotte Flex, la conformité automatique et un accompagnement expert
- Planifiez une phase de transition progressive, en démarrant par les titres-restaurant et la mobilité avant d’intégrer la mutuelle et l’épargne salariale